Domain soil-science.de kaufen?
Wir ziehen mit dem Projekt
soil-science.de um.
Sind Sie am Kauf der Domain
soil-science.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain soil-science.de kaufen?
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
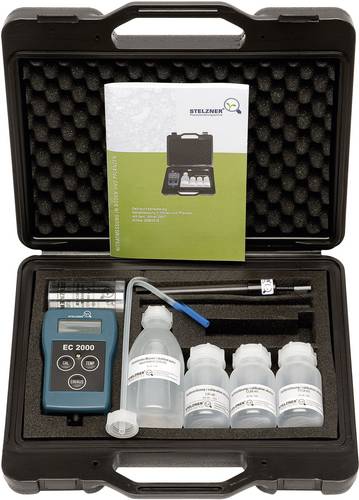
Stelzner EC 2000 Bodenanalyse-Set LeitfähigkeitLeitfähigkeitsmessgerät mit Kohle-Leitfähigkeitselektrode (20 mS/cm) oder Glas/Platin-Leitfähigkeitselektrode (20 und 200 mS/cm, Autorange) für die Messung in Lösungen. Mit umfangreichem Tabellenwerk für die Pflanzenernährung. Einsatzgebiete: Gartenbau. Hier wird die Leitfähigkeit auch als EC-Wert bezeichnet. Der EC-Wert ist ein Maß für die Menge an gelösten Salzen und wird meist angegeben in mS/cm. Seinen Einsatz findet der EC 2000 in allen Kulturbereichen und Bewässerungssystemen, von der erdelosen Kultur über den klassischen Zierpflanzenbau bis hin zur Substratproduktion. Mit seiner Hilfe lassen sich Stamm- und Nährlösungen bei der Düngung oder die Salzgehalte in Substratmischungen kontrollieren.498,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Oase ScaperLine Soil 88046 Aquarium-SoilScaperLine Soil ist ein aktiver Bodengrund, der für eine schöne Optik sorgt und gleichzeitig die beste Voraussetzung für bestes Pflanzenwachstum im Aquascape ist. Er stellt die Wasserwerte in einem für die allermeisten Aquarienpflanzen günstigen leicht sauren pH-Bereich ein. Aktiver Soil kann Nährstoffe aus dem Wasser aufnehmen und gibt sie bei Bedarf wieder ab. Die Körnung unseres ScaperLine-Soils gibt den Pflanzenwurzeln guten Halt. In der Farbe Schwarz bringt der Bodengrund die Farben von Tieren und Pflanzen im Aquarium zum Strahlen.14,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
VOLTCRAFT PH-212 Bodenanalyse-Set pH-WertDas PH-212 ist ein Messgerät zur Bestimmung des pH-Wertes von Pflanzböden und anderen weichplastigen Medien. Es lässt sich mit diesem Messerät auf einfache Art und Weise feststellen, wie sauer oder basisch die zu messenden Medien sind. Die hochgenaue pH-Elektrode ist mit einem speziellen Epoxy-Körper ummantelt, welcher die Elektrode extrem robust macht. Das Gerät ist durch die Zwei-Punkt-Kalibrierung und automatische Temperaturkompensation sehr genau. Die Anzeigeeinheit ist spritzwassergeschützt und daher ideal für den Anwendungszweck in Gärtnereien, Laboren und im privaten Haushalt usw. geeignet.124,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Basetech BT-235PT Bodenanalyse-Set Pflanzen-FeuchtewächterDer Feuchtewächter wird einfach in das Erdreich von Pflanzen gesteckt und zeigt den Feuchteindex über eine Skala von 1 - 7 an. Eine beiliegende Vergleichstabelle gibt den für Ihre Pflanze idealen Feuchtebereich an. So haben Sie immer den besten Überblick über den Wasserbedarf ihrer Topfpflanzen.7,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **

Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
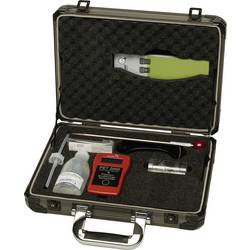
Stelzner 1100 Bodenanalyse-Set DüngungDer Aktivitätsmesser PET 2000 misst die der Pflanze zur Verfügung stehenden gelösten Nährsalze und somit deren „Aktivität“ im Wurzelbereich. Die Messung schafft einen Überblick über den Ernährungszustand von Boden oder Substrat. Die Anzeige erfolgt in g/l (d.h. g Salz pro Liter Substrat). Die Auswertung der gemessenen Salzgehalte erfolgt mit Hilfe des beigefügten Technischen Handbuches. Im Gartenbau, in der Baumschule, im Landschaftsbau, im öffentlichen Grün, in der Forst- und Landwirtschaft sowie bei Sonderkulturen dient dieses Gerät zur Sicherstellung und Prüfung bereits durchgeführter oder geplanter Düngemaßnahmen. Der PET 2000 schafft die beste Voraussetzung für einen optimalen Kulturerfolg.475,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
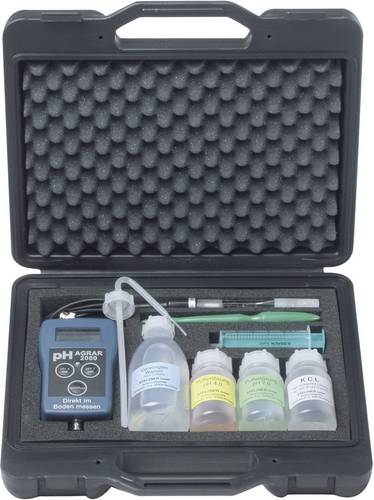
Stelzner 3002 Bodenanalyse-Set pH-WertDas pH AGRAR 2000 ist ein wichtiges Hilfsmittel zur Kontrolle der des pH-Wertes in Substraten, Böden und Lösungen. Für das optimale Pflanzenwachstum ist die Einhaltung des pflanzenspezifischen pH-Wertbereiches notwendig. Abweichende pH-Werte können die Aufnahme von einzelnen Hauptnährstoffen und Spurenelementen stören. Die genauen pflanzenspezifischen pH-Wertoptima sind ausführlich im mitgelieferten technischen Handbuch beschrieben. Das pH AGRAR 2000 wird eingesetzt zur Direktmessung im Bestand während der Kultur oder auch zur Überprüfung von Substraten, Düngelösungen oder auch der Wasserqualität.468,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stelzner EC 2000 Bodenanalyse-Set LeitfähigkeitLeitfähigkeitsmessgerät mit Kohle-Leitfähigkeitselektrode (20 mS/cm) oder Glas/Platin-Leitfähigkeitselektrode (20 und 200 mS/cm, Autorange) für die Messung in Lösungen. Mit umfangreichem Tabellenwerk für die Pflanzenernährung. Einsatzgebiete: Gartenbau. Hier wird die Leitfähigkeit auch als EC-Wert bezeichnet. Der EC-Wert ist ein Maß für die Menge an gelösten Salzen und wird meist angegeben in mS/cm. Seinen Einsatz findet der EC 2000 in allen Kulturbereichen und Bewässerungssystemen, von der erdelosen Kultur über den klassischen Zierpflanzenbau bis hin zur Substratproduktion. Mit seiner Hilfe lassen sich Stamm- und Nährlösungen bei der Düngung oder die Salzgehalte in Substratmischungen kontrollieren.498,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Oase ScaperLine Soil 88046 Aquarium-SoilScaperLine Soil ist ein aktiver Bodengrund, der für eine schöne Optik sorgt und gleichzeitig die beste Voraussetzung für bestes Pflanzenwachstum im Aquascape ist. Er stellt die Wasserwerte in einem für die allermeisten Aquarienpflanzen günstigen leicht sauren pH-Bereich ein. Aktiver Soil kann Nährstoffe aus dem Wasser aufnehmen und gibt sie bei Bedarf wieder ab. Die Körnung unseres ScaperLine-Soils gibt den Pflanzenwurzeln guten Halt. In der Farbe Schwarz bringt der Bodengrund die Farben von Tieren und Pflanzen im Aquarium zum Strahlen.14,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
Ähnliche Suchbegriffe für Bestandskonten
-
VOLTCRAFT PH-212 Bodenanalyse-Set pH-WertDas PH-212 ist ein Messgerät zur Bestimmung des pH-Wertes von Pflanzböden und anderen weichplastigen Medien. Es lässt sich mit diesem Messerät auf einfache Art und Weise feststellen, wie sauer oder basisch die zu messenden Medien sind. Die hochgenaue pH-Elektrode ist mit einem speziellen Epoxy-Körper ummantelt, welcher die Elektrode extrem robust macht. Das Gerät ist durch die Zwei-Punkt-Kalibrierung und automatische Temperaturkompensation sehr genau. Die Anzeigeeinheit ist spritzwassergeschützt und daher ideal für den Anwendungszweck in Gärtnereien, Laboren und im privaten Haushalt usw. geeignet.124,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Basetech BT-235PT Bodenanalyse-Set Pflanzen-FeuchtewächterDer Feuchtewächter wird einfach in das Erdreich von Pflanzen gesteckt und zeigt den Feuchteindex über eine Skala von 1 - 7 an. Eine beiliegende Vergleichstabelle gibt den für Ihre Pflanze idealen Feuchtebereich an. So haben Sie immer den besten Überblick über den Wasserbedarf ihrer Topfpflanzen.7,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Bio Green BioGreen Wollflocken aus Schurwolle zur Bodenverbesserung 1 kgBioGreen Wollflocken aus Schurwolle zur Bodenverbesserung 1 kg Produktnummer: 0692505314 Die BioGreen Wollflocken bestehen aus unbehandelter Schurwolle und eignen sich zur Bodenabdeckung und Bodenverbesserung im Garten. Die Wollfasern nehmen Feuchtigkeit auf und geben sie nach und nach wieder an den Boden ab. Durch ihre lockere Struktur können sie zudem die Bodenbelüftung unterstützen. Die Wollflocken können als Mulchschicht auf die Erde aufgebracht oder vor dem Pflanzen leicht in den Boden eingearbeitet werden. Sie eignen sich für Gemüsebeete, Hochbeete, Topfpflanzen, Obstbäume und zur Kompostanreicherung. Empfohlen wird eine etwa 1–2 cm dicke Schicht. Geeignet für Gemüsebeete, Hochbeete, Topfpflanzen, Obstbäume und Kompost Ideal für trockene Perioden und sandige Böden Inhalt: 1 kg Material: 100% unbehandelte Schurwolle Speichert Feuchtigkeit, fördert Belüftung und Wurzelwachstum, Mulch und Bodenverbesserer, pH-Wert ca. 7–8 Farbe: braun Herstellerinformationen: Bio Green GmbH Marburger Straße 1b 35649 Bischoffen, DEUTSCHLAND eMail: info@biogreen.de Herstellernr. OSW-D-WF129,99 €*Versand: 9,99 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.